Alle Beiträge von Siegfried Buchegger
Aktivpension ab 1.1.2027
Eine finanzielle Entlastung, sowohl im Steuer- als auch im Sozialversicherungsrecht, bringt ab 1.1.2027 die Aktivpension.
Personen, die nach Erreichen des Regelpensionsalters weiterarbeiten oder bereits eine Alterspension beziehen können die Aktivpension beanspruchen.
Das Regelpensionsalter ist bei Männern das 65. Lebensjahr und bei Frauen wird das Pensionsantrittsalter bis 2033 in Halbjahresschritten an das Antrittsalter der Männer herangeführt. Ab 1.1.2027 gelten für Frauen 62 Jahre (Geburtsdatum 1. Juli 1965 bis 31.12.1965) als Regelpensionsalter. Zusätzlich müssen bei Zuverdienst für Männer 40 Versicherungsjahre und am 1.1.2027 für Frauen 34 Versicherungsjahre nachgewiesen werden.
Der sogenannte Aktivitätsfreibetrag ist eine steuerliche Begünstigung für jenen Personenkreis, der die oben angeführten Voraussetzungen auf einen Anspruch auf Alterspension erfüllt hat und weiterhin aktiv erwerbstätig ist.
Die steuerliche Bemessungsgrundlage wird um bis zu 1.250 € monatlich vermindert und darf nicht überschritten werden. Der Betrag der 1.250 € monatlich übersteigt unterliegt der Steuerpflicht. Die tatsächliche Ersparnis hängt vom individuellen Einkommen ab. Jährlich ist daher eine Verminderung der Steuerbemessungsgrundlage um 15000 € möglich.
Welche Einkünfte aus einer aktiven Erwerbstätigkeit fallen unter dieses Modell:
- Land- und Forstwirtschaft
- Selbständige Arbeit
- Gewerbebetrieb und
- Nichtselbständige Arbeit
Arbeitnehmer/innen können im Formular E 35 (ist in der Formulardatenbank des BMF abzurufen) den Aktivitätsfreibetrag nach Vorlage der nachgewiesenen Voraussetzungen (Versicherungsdatenauszug, Bestätigung der pensionsauszahlenden Stelle bzw. Pensionskonto) bei der Arbeitgeberin/beim Arbeitgeber berücksichtigen lassen.
Wesentliche Reduktion der Sozialversicherungsbeiträge
Der Dienstnehmerbeitrag zur Pensionsversicherung (10,25%) entfällt für Erwerbstätige im Regelpensionsalter, ganz gleich, ob bereits eine Pension bezogen wird oder nicht. Der Dienstgeberbeitrag bleibt wie bisher aufrecht.
Diese Regelungen gelten analog
für Gewerblich Selbständige (8,32%)
für Bäuerinnen/Bauern (7,64%) und
für Freiberufler (8,99)
Dr. Billinger Hubert Tel. 0681 8142 7143
Pensionserhöhung 2027
Mit 1.1.2027 werden die gesetzlichen Pensionen um 2,95 % erhöht.
Ab einer Brutto-Pensionshöhe von 6.930,01 € gibt es einen Fixbetrag von 204,44 €.
Für jene Pensionsbezieher, die 2026 den Ruhestand angetreten haben, werden die Pensionen um 1,475 % erhöht und ab € 6.930,01 Pensionszahlung wird ein Fixbetrag von 102,22 gewährt.
Erstmals im Jahr 2028 erfolgt eine Pensionserhöhung in voller Höhe.
Lohnsteuertabellen 2026 und 2027 im Vergleich
2026 2027
bis13.539 € 0% bis 13.846 € 0%
bis 21.992 € 20% bis 22.491 € 20%
bis 36.458 € 30% bis 37.285 € 30%
bis 70.365 € 40% bis 71.960 € 40%
bis 104.859 € 48% bis 107.236 € 48%
bis 1.000.000 € 50% bis 1.000.000 € 50%
über 1.000.000 € 55% über 1.000.000 € 55%
Das steuerpflichtige Jahreseinkommen wird nach Abzug der Sozialversicherung (im Falle der Pension = 6% Krankenversicherung von der Bruttopension) ermittelt, d. h. 12 x monatliche Pensionszahlung. Weihnachts- und Urlaubsgeld unterliegen einer 6%igen Besteuerung nach Sozialversicherungsabzug.
e-card Info
 Mit der Auszahlung der Novemberpension wird erstmals eine
E-Card Gebühr für Pensionistinnen und Pensionisten fällig.
Diese Jahresgebühr gilt für 2027 und beträgt € 26,85
Fahrtenprogramm 2026
| 19.01.2027 | Schifahrt mit Kleinbus nach Mühlbach (Organisator Kroiss) |
| 02.03.2027 | Schifahrt mit Kleinbus nach Schladming (Organisator Kroiss) |
| 18.03.2027 | Werksbesichtigung Fa. Fill/Gurten, Besichtigung Volkskundehaus Ried, Eigenanreise (Organisator Rager) |
| 21.04.2027 | Bavaria Filmstudios, Hofbräuhaus München, Busanreise(Organisator Glinsner) |
| 21.05.2027 | Radfahrt Innviertel, von Altheim nach Uttendorf (Mittagsrast im Braugasthof Vietzthum), weiter von Mauerkirchen nach Hauserding (Mostbauer Stauberl), St. Laurenz (Englwirt); Eigenanreise (Ersatztermin 28.05.2027); Organisator Rager |
| 23.06.2027 | Hauptausflug zum Steirischen Erzberg, Schaubergwerk,
Haulyfahrt, Busanreise (Organisatoren Glinsner, Strasser) |
| 28.07.2027 | Fahrt zum Wein, Retz Stadtführung, Führung Weberkeller, Weingut Blaha/Röschitz (Organisator Strasser) |
| August 2027 | Radtour Gallneukirchen (ca. 50 km), Eigenanreise
(Organisatorin Urmann) |
| 21.09 – 23.09.2027 | Almwanderfahrt nach Großarl mit Rahmenprogramm für nicht mehr so fitte TeilnehmerInnen, Hotel Auhof, Busanreis (Organisatoren Kappacher, Strasser) |
| 02.12.2027 | Weihnachtsmarkt Schloß Hellbrunn, Porsche Traumwerk Anger (Organisator Strasser) |
|
Detailprogramme und Fahrtkosten werden zeitgerecht per Mail versendet |
|
|
Voranmeldungen können jederzeit erfolgen Mail an service@eagpv.at; Tel. 0670 6064255/Glinsner, 0664 73002516/Strasser |
|
| Unser Hauptausflug nach Eisenerz wird mit mehreren Bussen durchgeführt (zB. ab Riedersbach, ab Schärding/Ried/Grieskirchen/Wels/Bad Hall, ab Timelkam/Gmunden/Goisern, ab Freistadt/Linz/Steyr)
|
|
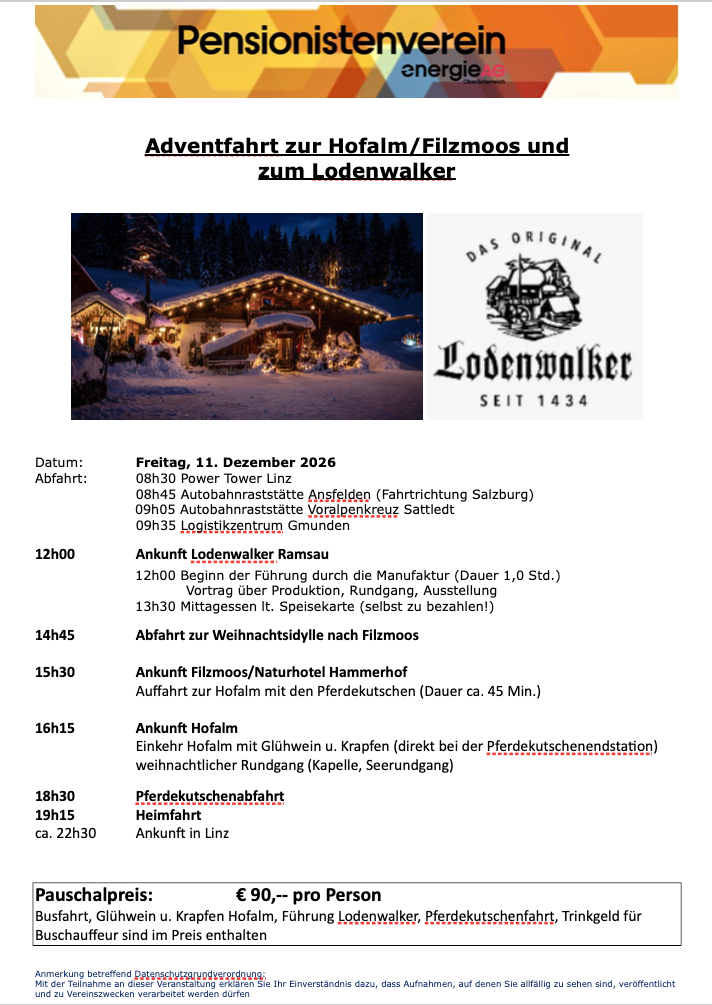
Adventfahrt 11.12.2026
Witwen- und Witwerpension
Anspruch auf Witwen/Witwerpension haben hinterbliebene Ehepartner*innen und eingetragene hinterbliebene Partner*innen.
Hinterbliebene einer Lebensgemeinschaft haben keinen diesbezüglichen Pensionsanspruch!
Hatte die/der Verstorbene bis zum Tod bereits Anspruch auf eine Pension oder diese bereits bezogen, so sind die Voraussetzungen erfüllt und die Witwen/Witwerpension wird unbefristet gewährt.
Ist die/der Verstorbene noch nicht pensionsbezugsberechtigt muss eine Mindestzahl an Versicherungsmonaten erworben worden sein.
Das sind:
- Mindestens 180 Beitragsmonate (Vollbeschäftigung) oder
- Mindestens 300 Versicherungsmonate (das sind: Beitragsmonate und Arbeitslosengeld, Krankengeld, Rehageld, etc.)
- Mindestens 60 Versicherungsmonate innerhalb der letzten 120 Kalendermonate (Rahmenzeit), wenn der Todesfall (Stichtag) vor Vollendung des 50. Lebensjahres ist
- Ist der Todesfall nach dem 50. Lebensjahr erhöht sich die Versicherungszeit von 60 Versicherungsmonaten (max.180) für jeden Lebensmonat um einen Versicherungsmonat und die Rahmenzeit für jeden Lebensmonat um 2 Kalendermonate (max. 360)
Beispiel: Todesfall mit 50 und 1 Monat = 51 Versicherungsmonate in der Rahmenzeit von 122 Kalendermonaten)
- Bei Eintritt des Versicherungsfalles vor dem 27. Lebensjahr müssen zumindest 6 Versicherungsmonate (ohne Selbstversicherung) vorliegen.
Dauer der Witwen*Witwerpension
Grundsätzlich gebührt die Witwen*Witwerpension unbefristet.
Ist die Witwe oder der Witwer noch nicht 35 Jahre alt beträgt die Mindestdauer der Ehe für einen unbefristeten Pensionsanspruch 10 Jahre.
Wenn die Witwe oder der Witwer zum Zeitpunkt des Todes mindestens 35 Jahre alt ist und die*der verstorbene Ehepartner*in war bei der Eheschließung bereits Pensionist*in dann ist die Mindestdauer der Ehe für einen unbefristeten Pensionsanspruch entscheidend:
- 3 Jahre bei einem Altersunterschied bis 20 Jahre
- 5 Jahre bei einem Altersunterschied bis 25 Jahre
- 10 Jahre bei einem Altersunterschied von mehr als 25 Jahren
Bei Nichterfüllung der Vorausetzung gibt es eine einmalige Abfindung, die zu beantragen ist!
Keine zeitliche Begrenzung gibt es bei:
- Geburt eines gemeinsamen Kindes in der Ehe oder vor der Eheschließung
- Schwangerschaft der Witwe zum Zeitpunkt des Todes des Ehepartners
Anspruch für Geschiedene
Die*der geschiedene Ehepartner*in hat Anspruch auf eine Witwen*Witwerpension, wenn die*der Verstorbene zum Zeitpunkt des Todes zu Unterhaltszahlungen verpflichtet war.
Bei freiwilliger Unterhaltsleistung ist Voraussetzung, dass die Ehe mindestens 10 Jahre gedauert hat und der Unterhalt im letzten Jahr vor dem Tod regelmäßig geleistet wurde. Die Pension wird nach denselben Kriterien wie bei einer aufrechten Ehe berechnet. Allerdings darf die Pension nicht höher sein als der Unterhaltsanspruch bzw. die durchschnittlich erbrachte Unterhaltszahlung.
Gibt es mehrere geschiedene Witwen oder Witwer mit Anspruch auf Witwen*Witwerpension wird der gesetzliche Prozentsatz aufgeteilt. Der Prozentsatz darf insgesamt 60% nicht überschreiten.
Bei einer neu abgeschlossenen Ehe der/des Witwe*Witwers erlischt der Pensionsanspruch, allerdings wird eine Abfertigung in der 35-fachen Höhe der monatlichen Pension (ohne Ausgleichszulage) gewährt.
Berechnung der Pension
Grundlage für die Pensionsberechnung ist jeweils das Einkommen der*des Verstorbenen und jenes der*des Hinterbliebenen in den letzten 2 Kalenderjahren vor dem Todeszeitpunkt.
War in den letzten 2 Kalenderjahren eine Verminderung des Einkommens der*des Verstorbenen durch Krankheit oder Arbeitslosigkeit gegeben, so ist bei der Berechnung des Einkommens der*des Verstorbenen der letzten 4 Kalenderjahre vor dem Tod, geteilt durch 48 heranzuziehen, wenn dies für die*den Hinterbliebene*n vorteilhafter ist.
Die Formel lautet:
70- 30x (Berechnungsgrundlage der*des Hinterbliebenen/ Berechnungsgrundlage der*des Verstorbenen)
Berechnungsbeispiel:
Letzte Brutto-Monatspension der/des Hinterbliebenen dividiert durch die letzte Brutto-Monatspension der/des Verstorbenen multipliziert mit 30 und dieses Ergebnis ist von 70 abzuziehen. Somit ist eine nicht exakte, aber annähernde Witwen- oder Witwer-Pension berechenbar.
Beispiel:
2000 € Pension der/des Hinterbliebenen
3000 € Pension der/des Verstorbenen
70 –30x (2000/3000) = 70-(30×0,66667) =70 – 20 = 50 %
Die*der Hinterbliebene erhält in etwa 50% an Witwen*Witwerpension.
Der Antrag auf Witwen*Witwerpension muss innerhalb von sechs Monaten nach dem Todesfall erfolgen um im Folgemonat nach dem Tod der Ehepartnerin oder des Ehepartners die Pension zu bekommen. Bei Fristversäumnis erfolgt die Leistung erst im Monat der Antragstellung.
Für Fragen stehe ich gerne unter der Tel. Nr. 0681 8142 7134 zur Verfügung!
Dr. Hubert Billinger
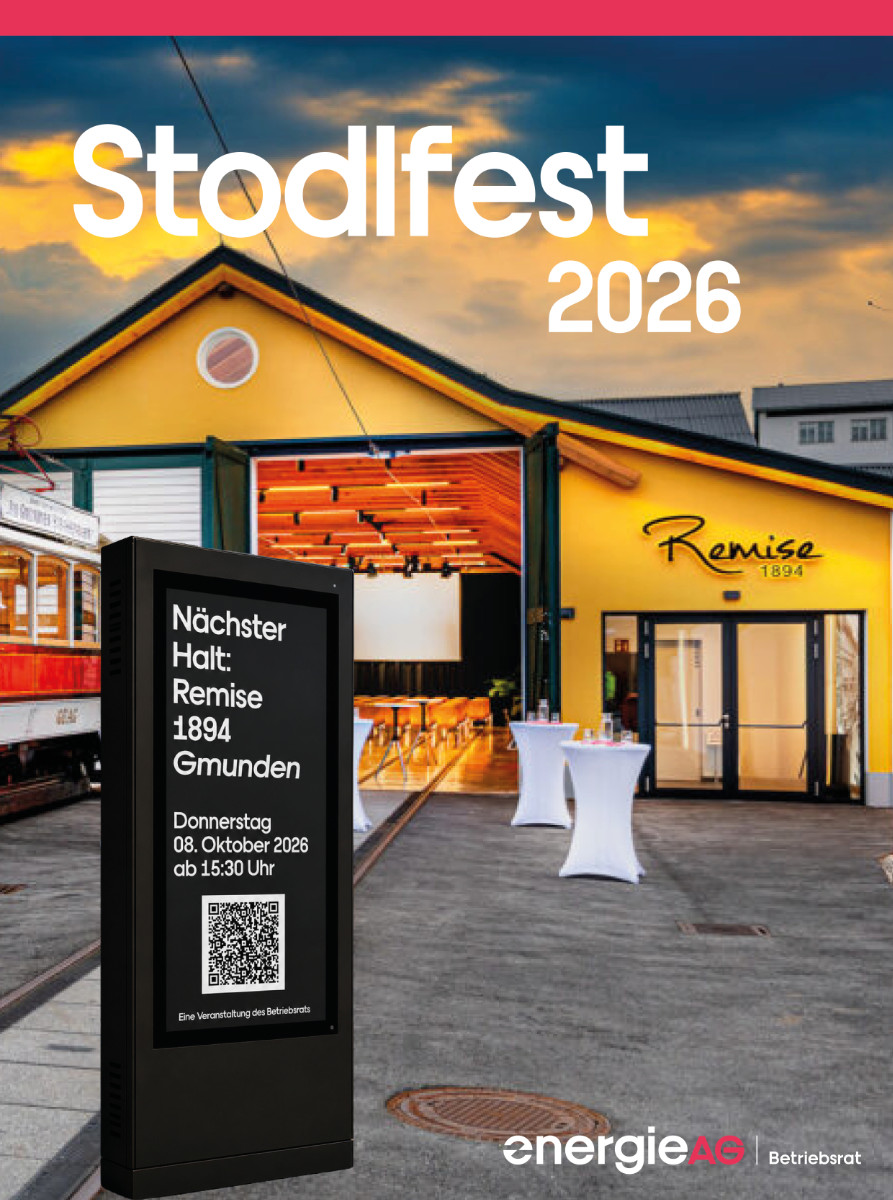
Stodlfest 2026
Geschätztes Vereinsmitglied des Pensionistenverbandes,
wir freuen uns sehr, euch zum diesjährigen “Stodlfest“ der Betriebsräte der Energie AG einzuladen.
Gemeinsam möchten wir einen gemütlichen Nachmittag und Abend verbringen
Wann: Donnerstag, 8. Oktober 2026, ab 15:30Uhr
Wo: Remise 1894 Gmunden
Veranstalter: Betriebsrat der Energie AG OÖ
Für das leibliche Wohl ist bestens gesorgt.
Wir freuen uns auf ein fröhliches Wiedersehen und einen unvergesslichen Tag mit euch.
Liebe Grüße
Herbert Glinsner
Ausflug Obstgarten

Ausflug SO-Steiermark
3-Tagesfahrt in die Südost-Steiermark
Datum: Abfahrt: Di.06.10. – Do.08.10.2026
7h30 Linz Power Tower
7h45 Autobahnraststätte Ansfelden (Fahrtrichtung Salzburg)
8h00 Autobahnraststätte Landzeit Sattledt
8h30 Logistikzentrum Gmunden
Der Bus steht uns während des gesamten Aufenthalts zur Verfügung.
Übernachtung im ***Hotel Hödl Kaplan in Feldbach
Das 3-Sterne Hotel ist der ideale Ausgangspunkt für unsere Unternehmungen
https://www.hoedl-kaplan.at
Folgende Leistungen sind im Preis inkludiert:
Autobus während der gesamten Aufenthaltsdauer
Vormittagsjause incl. 1 Getränk bei der Anreise
2 x Übernachtung im Hotel Hödl-Kaplan in Feldbach incl. Ortstaxe
2 x Halbpension (Buffetfrühstück, 3 Gang Abendmenü)
Eintritt in die Riegersburg incl. Führung
Schokoladenmanufaktur Zotter incl. essbarem Tiergarten
Vulcano-Schinkenmanufaktur incl. Führung
Gölles Essigmanufaktur incl. Führung
Vossen Jennersdorf incl.Führung
Trinkgeld für Buschauffeur
Pauschalpreis: € 390,–
(Einzelzimmerzuschlag € 40,– für 2 Nächte)